8月27日,在由上海有色网信息科技股份有限公司、山东爱思信息科技有限公司主办的2026 SMM(第十五届)硅业峰会上,广东鸿劲新材料集团股份有限公司 鸿劲新材集团华中团队销售部主任 周芯围绕“铝合金格局变化对金属硅市场的影响”的话题展开分享。
铝合金增长需求对金属硅采购的拉动
金属硅在铝硅合金中的作用和用量
纯铝的强度低,不宜用来制作承受载荷的结构零件。
向铝中加入适量的硅改变铝的性能。
铸造铝合金直接使用金属硅,主要型号包括553 421 3303 2202。
变形铝合金间接使金属硅,铝硅中间合金。硅含量低,通常在0.5%以下。变形铝合金中,硅单独加入铝中只限于焊接材料,硅加入铝中亦有一定的强化作用。
硅在铸造铝合金中随着硅含量的增加流动性也增加,达到6%时几乎不产生热裂性。硅是铸造铝合金的主要元素,含量通常为6.5%~13%,可提高合金的高温流动性和耐磨性,并减少收缩及热裂倾向。硅在铸铝中降低了铸件的膨胀系数,提高铸件的耐磨性能。
注意:硅含量并非越高越好。超过14%时可能形成过共晶组织及游离硅硬质点,导致切削加工困难。
需求测算方法
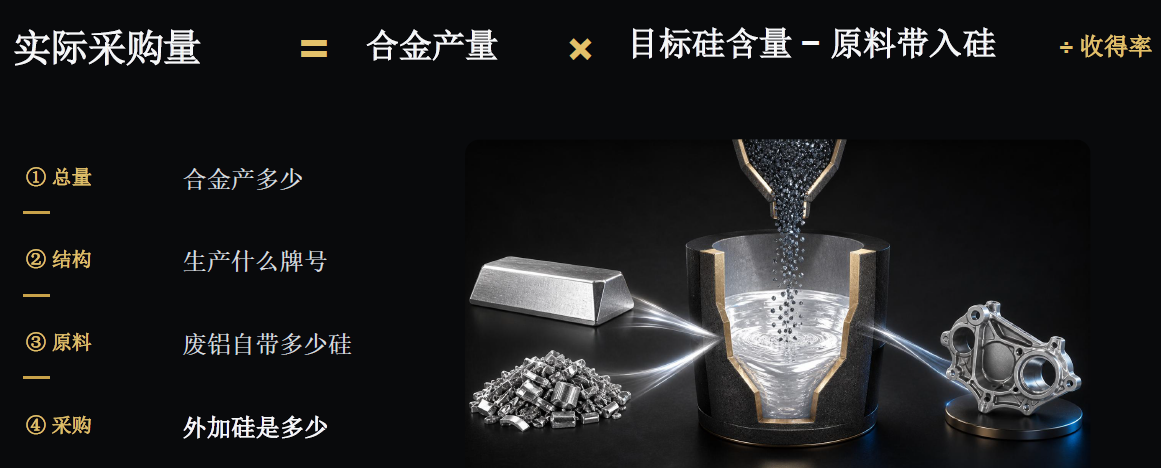
理论测算:“外加硅”
再生铝的双重作用
再生铝让合金总量变大,也可能让外加金属硅变少
扩大再生合金产量:回收半径扩大、低碳约束增强,再生铝渗透率继续提升。
减少外加硅单耗:保级回收与合金分类越精准,废料带入硅越多,补硅越少。
关键:闭环回收的“保级率”
外加硅单耗
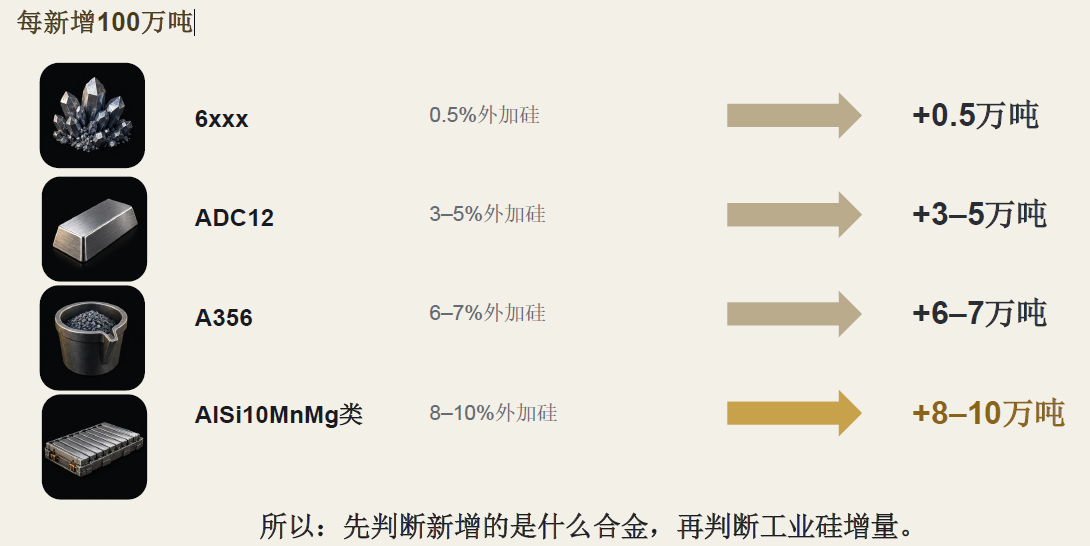
同样新增100万吨合金,外加硅需求可能相差20倍
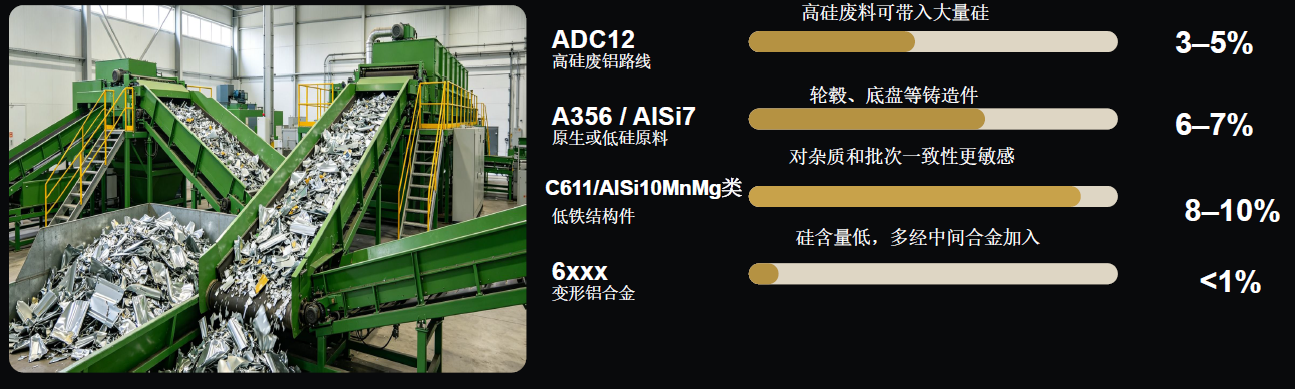
一个核心变量:废料里已经带进来多少硅?
结构敏感性测算
每新增100万吨合金,金属硅增量可能从0.5万到10万吨
合金锭:现状、趋势与净影响
铝合金是重要下游,但不是工业硅价格周期的唯一主导
工业硅需求中的铝合金占比(约)16–20%;对应年度金属硅消费量级(约)70–80万吨;2026年阶段性社会库存量级>50 万吨。
铝合金增速显著快于原铝,需求重心继续向深加工迁移
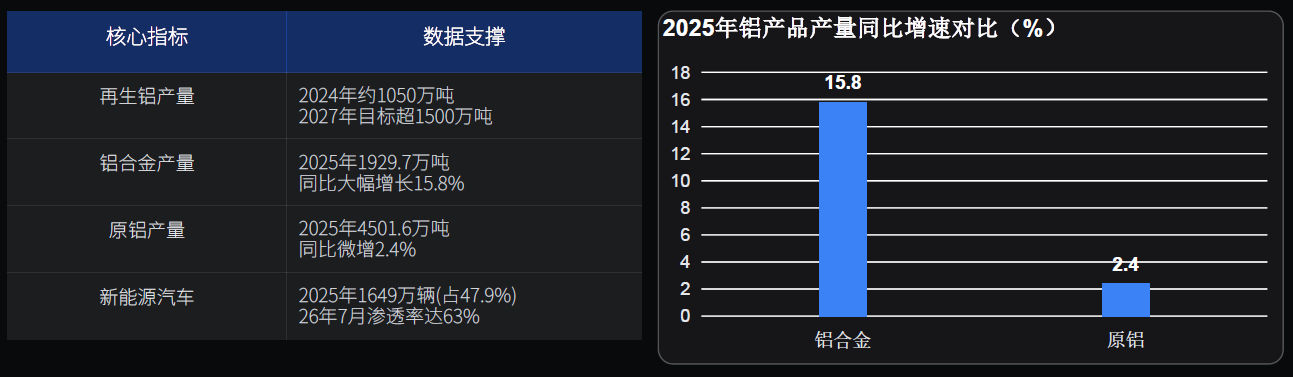
关键趋势总结:2025年铝合金产量以15.8%的增速领跑,显著高于原铝2.4%的温和增长,印证了加工材领域的强劲需求。其中工业硅在铝合金生产中占比约10%,铝合金的高增长将直接带动工业硅消费扩容;叠加新能源汽车渗透率持续走高(预计2026年超60%),轻量化需求将持续为铝硅产业链注入增长动力。
利好一:新能源汽车
渗透率继续上行,但要把“渗透率”与“汽车总量”分开看
2025年新能源汽车销量量级>1600 万辆;2026年6月新能源乘用车零售渗透率 62.8%。
利好二:一体化压铸
真正的增量,来源自牌号与纯净度升级
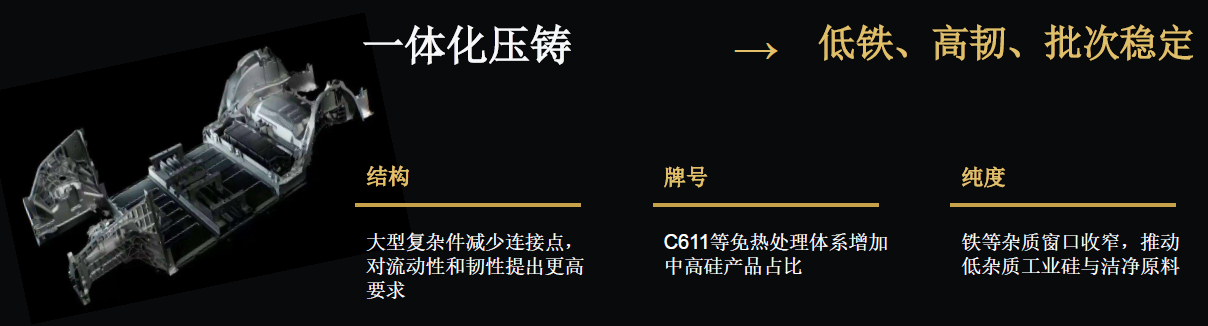
结论:一体化压铸首先改变“采购什么硅”,再改变“采购多少硅”。
利好三:出口
外强内弱的铝价结构,有利于铝制品出口并间接拉动金属硅
出口结构比出口总量更重要:轮毂、结构件、未锻轧铝合金等与铸造合金直接相关;
板带箔出口增长对工业硅的传导更弱。
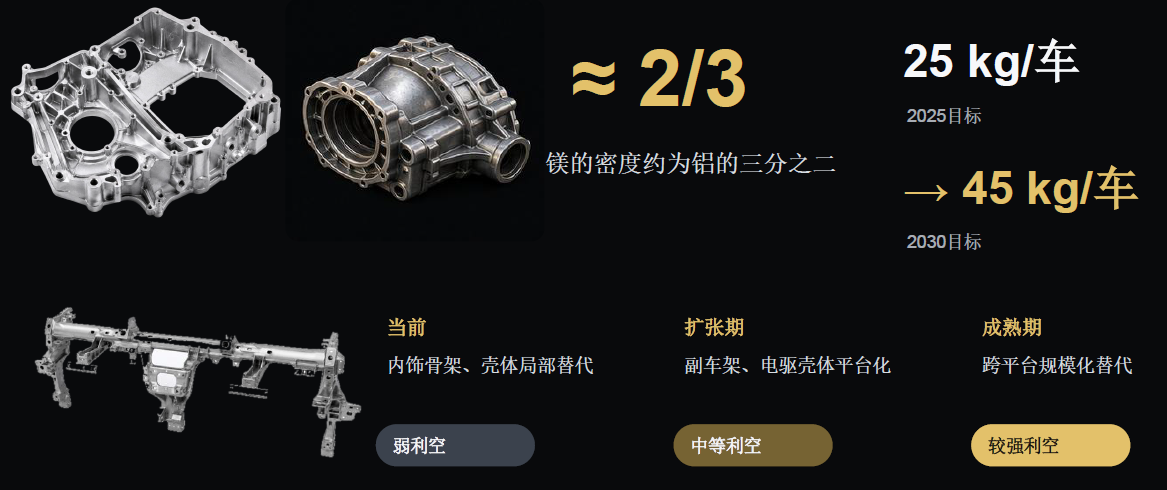
利空:镁合金替代
镁更轻,但从局部减重到平台级替代仍有距离
第一部分结论
铝合金对金属硅:结构性机会大于总量性机会
净利多但不是反转器:
总量:新能源与出口维持需求底盘;单耗:废铝结构与合金牌号决定外加硅;品级:低铁、低杂质和批次稳定性价值上升;市场:数万吨级增量主要体现为区域与品级分化。
下一步:政策如何把这种结构变化传导到区域与采购模式?
统一大市场下的竞争与采购逻辑重塑
全国统一大市场:政策洼地红利消退
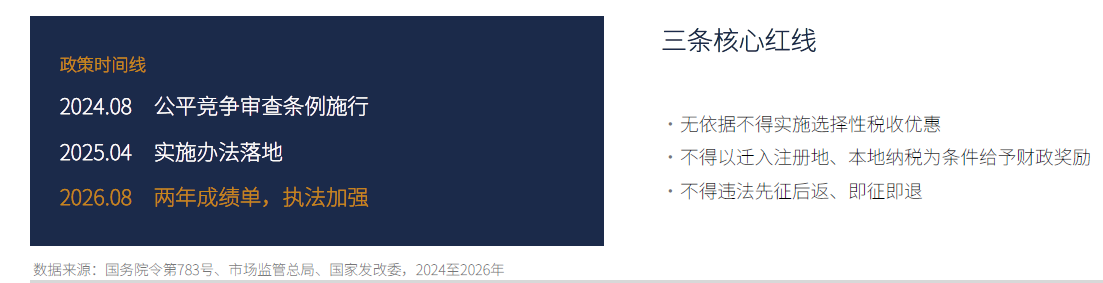
对再生铝行业的影响:
依赖税返的企业竞争力下降;小厂加速分化,头部集中化;规模、技术、合规成为核心竞争力。
真实比较优势仍在:
绿电、长期协议电价仍是真实优势;天然气、土地、靠近硅产地有成本优势;改变竞争规则,不是把产能赶回沿海。
结论:采购工业硅的需求量和区域分布将发生不确定性变化,供应商需提前布局
出口修复,但不能凭总量推算硅需求
出口时间线:从退税取消到创纪录修复
2024.12 取消部分铝材出口退税;2025年 1至11月出口同比 -9.2%;2026.1-4 205.3万吨,同比 +8.9%;2026.06 60.4万吨,同比 +36.6%,历史同期最高。
不同出口产品对硅需求的弹性差异巨大
铝合金锭/压铸件:硅弹性大,直接关联;
轮毂/底盘零件:A356为主,中等弹性;
板带箔/型材:硅含量低,弹性小;
原铝出口:与硅需求关联弱。
结论:必须拆分出口产品结构,铝合金锭和压铸件出口才是硅需求的真实增量
采购从“单厂询价”走向“集团协同”
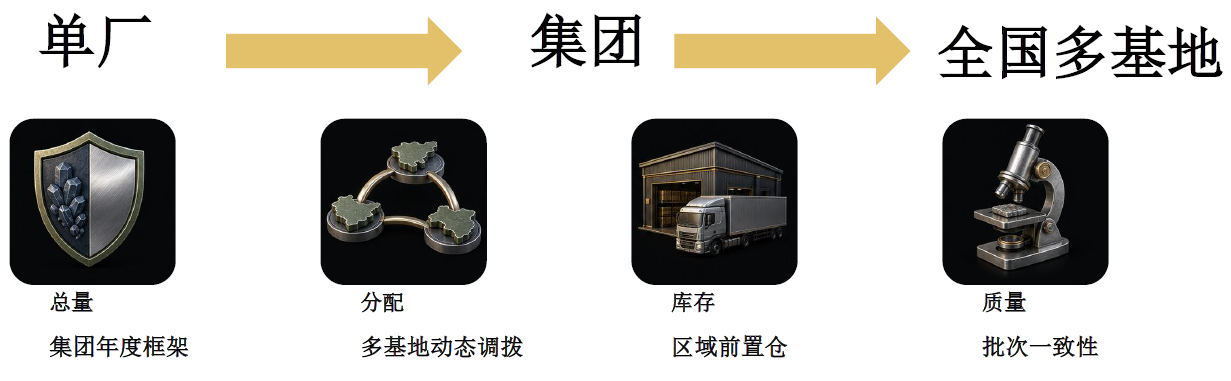
采购竞争力 = 价格 + 质量 + 交付 + 风险管理
客户在集中,采购从产地报价转向体系化交付
供需地理错位
工业硅主产区:西北、西南;
铝合金客户群:华东、华南、华中、成渝汽车集群。
龙头企业跨区域生产+回收网络
多基地统一质量标准,分区采购、集中结算,单客户体量增大。
供应商能力要求升级:从"产地报价"到五项体系化能力
01 区域仓库:贴近客户集群;02 稳定运输:多基地配送;03 统一质量:批次间稳定;04分区域交付:灵活调配;05跨厂结算:全链路追溯。
结论:需求未必减少,但客户减少、单客户体量增大、集中采购能力增强